
দেশের ব্যাংক খাতে ঋণ পরিশোধে গড়িমসি করার প্রবণতা যেন প্রাতিষ্ঠানিক রূপ নিচ্ছে। কেন্দ্রীয় ব্যাংক বারবার পুনঃতফসিল, পুনর্গঠন ও নানা বিশেষ সুবিধা দিয়ে খেলাপি ঋণ কমানোর চেষ্টা করলেও বাস্তব চিত্র উল্টো। সাম্প্রতিক তথ্য বলছে, খেলাপি ঋণের পরিমাণ আবারও ৬ লাখ কোটি টাকা পার হয়ে গেছে এবং এই হার প্রায় ৩৩ শতাংশে পৌঁছেছে—যা বিশ্বে সর্বোচ্চ। খেলাপিসহ অন্যান্য দুর্বল ঋণ মিলিয়ে মোট ঝুঁকিপূর্ণ ঋণের পরিমাণ এখন প্রায় ১১ লাখ কোটি টাকার কাছাকাছি। এই চাপের প্রভাবেই ২০২৫ সালে ব্যাংক খাত প্রথমবারের মতো সামগ্রিকভাবে লোকসানে পড়েছে, আর অন্তত ২০টি ব্যাংক ন্যূনতম মূলধন সংরক্ষণের শর্তও পূরণ করতে পারেনি।
নতুন সার্কুলার, পুরনো সংকট
সপ্তাহের শুরুতে বাংলাদেশ ব্যাংক বড় অঙ্কের খেলাপিদের জন্য নতুন এক সার্কুলার জারি করেছে। এতে ১ হাজার কোটি টাকার বেশি খেলাপি ঋণ থাকা গ্রাহকরা পুনঃতফসিল বা নবায়নের পর ঋণ শোধের জন্য ১৫ বছর সময় পাবেন, যার মধ্যে প্রথম দুই বছর কোনো কিস্তি দিতে হবে না। তুলনামূলক ছোট খেলাপিদের জন্য সুযোগ কিছুটা সীমিত রাখা হয়েছে। এর আগেও একাধিকবার নগদ জমার শর্তে ঋণ নিয়মিত করার সুযোগ, দীর্ঘ গ্রেস পিরিয়ড ও পুনঃতফসিলের সুবিধা দেওয়া হয়েছে। বিশ্লেষকদের আশঙ্কা, এই ধারাবাহিক ছাড় ঋণগ্রহীতাদের মধ্যে এই বার্তা দিচ্ছে যে সময়মতো টাকা না দিলেও শেষ পর্যন্ত সুবিধা মিলবেই।
বিশেষজ্ঞদের মূল্যায়ন
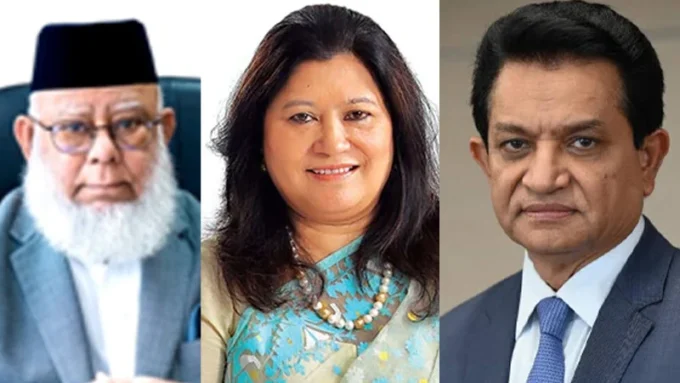
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের সাবেক মহাপরিচালক তৌফিক আহমেদ চৌধুরীর মতে, বারবার নীতি-ছাড় খেলাপিদের নিরুৎসাহিত করার বদলে বরং তাদের আস্থা বাড়াচ্ছে যে সরকার শেষ পর্যন্ত পাশে দাঁড়াবে। তিনি খেলাপিদের ইচ্ছাকৃত ও অনিচ্ছাকৃত—এই দুই ভাগে ভাগ করে নীতি সাজানোর পরামর্শ দেন, যাতে প্রকৃত সংকটে থাকা ব্যবসায়ীরা সহায়তা পান, আর ইচ্ছাকৃত অর্থ আত্মসাৎকারীদের বিরুদ্ধে কঠোর ব্যবস্থা নেওয়া যায়।
পলিসি থিঙ্ক অ্যান্ড রিসার্চের চেয়ারম্যান মাজেদুল হক বলছেন, স্বাধীনতার পর গঠিত একাধিক সংস্কার কমিশনের সুপারিশ বাস্তবায়িত না হওয়া এবং রাজনৈতিক সদিচ্ছার অভাবই এই সংকটের মূল কারণ। তার মতে, ব্যাংক পরিচালনা পর্ষদে পেশাদারত্ব ও রাজনৈতিক প্রভাবমুক্ত সুশাসন নিশ্চিত না করে শুধু নীতি-ছাড় দিয়ে সমস্যার সমাধান সম্ভব নয়।
সংখ্যায় সংকট
- চলতি বছরের জুন শেষে খেলাপি ঋণ: ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা (মোট ঋণের ৩২.৭৮%)
- ডিসেম্বর ২০২৫-এ ছিল: ৫ লাখ ৫৭ হাজার ২১৭ কোটি টাকা
- ২০২৫ সালে পুনঃতফসিল হওয়া ঋণ: ১ লাখ ৭০ হাজার ৫০৩ কোটি টাকা
- দুর্দশাগ্রস্ত মোট ঋণ (২০২৫): ১০ লাখ ৮৭ হাজার ৫৯০ কোটি টাকা (মোট ঋণের ৫৯.৭৩%)
- মূলধন ঘাটতিতে থাকা ব্যাংক: অন্তত ২০টি, সম্মিলিত ঘাটতি পৌনে ৩ লাখ কোটি টাকার বেশি
- সার্বিক খাতের মূলধন ঘাটতি: প্রায় ২ লাখ ১৭ হাজার কোটি টাকা (এক বছরে প্রায় চারগুণ বৃদ্ধি)
- ২০২৫ সালে ব্যাংক খাতের নিট লোকসান: ১ লাখ ৩৬ হাজার ৬৬৬ কোটি টাকা (আগের বছর মুনাফা ছিল ১২ হাজার ১৫৮ কোটি টাকা)
- নিট সুদ আয়: ঋণাত্মক ১২ হাজার ৫৩৭ কোটি টাকা (আগের বছর ছিল ২৯ হাজার ৩৯১ কোটি টাকা)
আন্তর্জাতিক তুলনায় বাংলাদেশ শীর্ষে
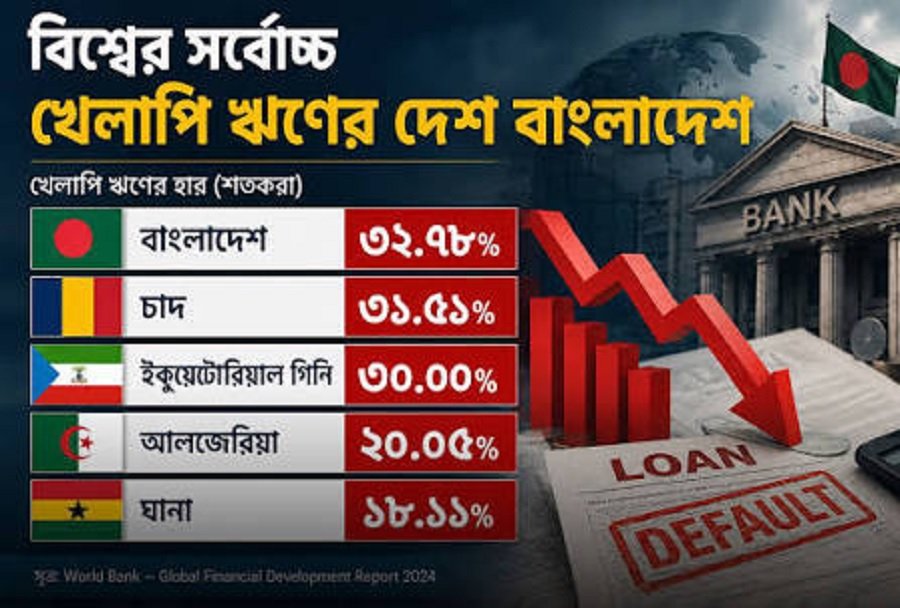
খেলাপি ঋণের হারে বিশ্বের মধ্যে বাংলাদেশ এখন সবচেয়ে ঝুঁকিপূর্ণ অবস্থানে। তুলনামূলক তালিকায় চাদ (৩১.৫১%), ইকুয়েটোরিয়াল গিনি (৩০.৮%), আলজেরিয়া (২০.৬৮%) ও ঘানা (১৮.১১%)-এর চেয়েও বাংলাদেশের হার (৩২.৯২%) বেশি। উল্লেখযোগ্য, যুদ্ধবিধ্বস্ত ইউক্রেন এক সময় ৩৭ শতাংশের বেশি খেলাপির হার নিয়ে শীর্ষে থাকলেও ২০২৬ সালের জানুয়ারি নাগাদ তা নামিয়ে এনেছে ১৩.৯২ শতাংশে।